La regla 50/30/20: cómo repartir tu sueldo sin complicarte
Si nunca has hecho un presupuesto, este es el mejor punto de partida: tres categorías, tres porcentajes y una sola decisión al mes.
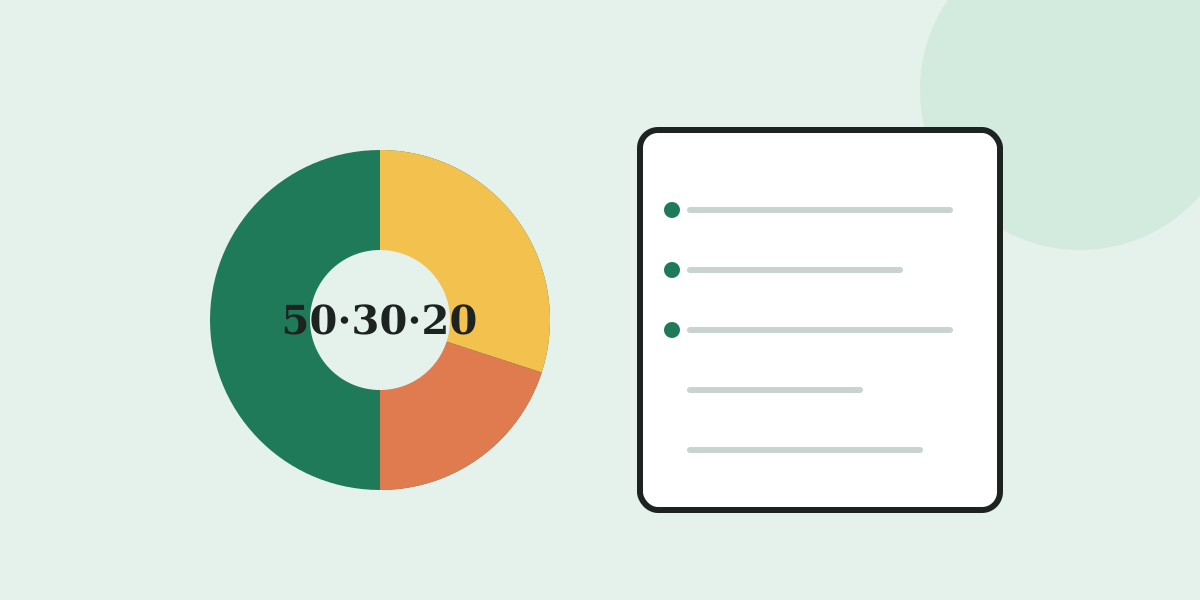
Qué es la regla 50/30/20
La regla 50/30/20 es un método de presupuesto que divide tus ingresos netos (lo que llega a tu cuenta después de impuestos y cotizaciones) en tres bloques:
- 50 % para necesidades: gastos que tendrías que pagar pase lo que pase.
- 30 % para deseos: todo aquello que mejora tu vida pero podrías recortar.
- 20 % para ahorro y deudas: tu futuro yo, el fondo de emergencia y pagar lo que debes.
Su gran ventaja es la simplicidad. No tienes que apuntar cada café ni clasificar cincuenta categorías: basta con vigilar tres números. Por eso funciona tan bien para quien empieza o para quien ya ha abandonado presupuestos más detallados.
Qué va en cada categoría
Necesidades (50 %)
Son los gastos imprescindibles para vivir y trabajar. Una buena pregunta para clasificarlos: si mañana perdiera mi empleo, ¿seguiría teniendo que pagarlo?
- Alquiler o cuota de la hipoteca
- Suministros básicos: luz, agua, gas, internet
- Alimentación del supermercado (no restaurantes)
- Transporte para ir a trabajar
- Seguros obligatorios y medicamentos
- Pagos mínimos de deudas
Deseos (30 %)
Aquí entra todo lo que haces por gusto. No es una categoría "mala": tener un margen para disfrutar es lo que hace que el presupuesto sea sostenible.
- Comer fuera, pedir comida a domicilio
- Suscripciones de streaming, música, gimnasio
- Ropa que no es estrictamente necesaria
- Viajes, ocio, aficiones
- Mejoras: el móvil nuevo cuando el viejo aún funciona
Ahorro y deudas (20 %)
Este bloque es el que construye patrimonio. Incluye:
- Aportaciones a tu fondo de emergencia
- Pagos extra de deudas, por encima del mínimo (ver cómo salir de deudas)
- Ahorro para objetivos: entrada de una vivienda, estudios, un coche
- Planes de pensiones o inversión a largo plazo
Calculadora 50/30/20
Introduce tus ingresos netos mensuales y verás cuánto corresponde a cada bloque.
Ejemplo práctico
Lucía cobra 1.800 al mes netos. Según la regla, debería destinar 900 a necesidades, 540 a deseos y 360 a ahorro. Al revisar sus cuentas descubre que solo el alquiler y los suministros ya suman 850, así que sus necesidades reales rondan el 60 %. ¿Ha fracasado? No: simplemente sabe que, por ahora, tendrá que recortar en deseos para seguir ahorrando al menos un 15 %.
| Categoría | Objetivo | Real de Lucía |
|---|---|---|
| Necesidades | 900 (50 %) | 1.080 (60 %) |
| Deseos | 540 (30 %) | 450 (25 %) |
| Ahorro y deudas | 360 (20 %) | 270 (15 %) |
Cuándo ajustar los porcentajes
La regla es una guía, no una ley. Estas son las situaciones más habituales en las que conviene adaptarla:
- Vives en una ciudad cara: si la vivienda se come buena parte del sueldo, un 60/20/20 o incluso un 70/15/15 puede ser más realista.
- Tienes deudas con intereses altos: considera pasar temporalmente a 50/20/30, destinando ese 10 % extra a amortizar.
- Ingresos altos: si tus necesidades ocupan solo un 35 %, no infles los deseos: sube el ahorro.
- Ingresos variables: calcula los porcentajes sobre tu mes más bajo de los últimos doce y trata lo que sobre como ahorro.
Cómo empezar en 4 pasos
- Calcula tus ingresos netos mirando tus últimas tres nóminas o ingresos.
- Revisa los movimientos del último mes en tu banco y clasifica cada gasto en una de las tres categorías.
- Compara con los porcentajes objetivo e identifica la categoría que más se desvía.
- Automatiza el ahorro: programa una transferencia el mismo día que cobras. Lo que no ves, no lo gastas.
Repite la revisión una vez al mes. En dos o tres meses tendrás una imagen clara de a dónde va tu dinero, que es el primer paso para decidir a dónde quieres que vaya.
Este artículo tiene fines exclusivamente informativos y educativos y no constituye asesoramiento financiero personalizado. Consulta con un profesional antes de tomar decisiones importantes.